

FinArt: AI Expense Tracker
FinArt - Expense Tracker
- 0.0
- 0.00 beoordelingen
- 1.00M
- Downloads
- Free
- Prijs
Screenshots
FinArt: AI Expense Tracker Voor- en nadelen
Voordelen
- Automatische herkenning van bedragen en categorieën uit kassabonnen.
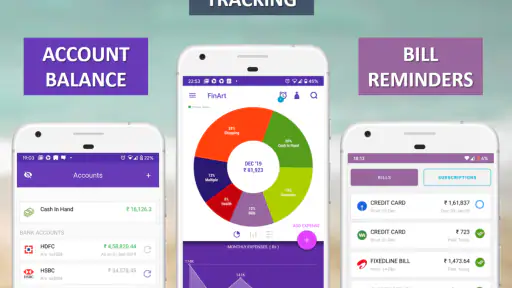
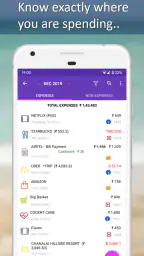
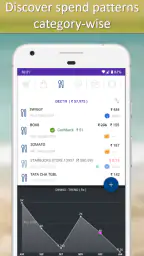
- Overzichtelijke grafieken maken uitgavenpatronen snel inzichtelijk.
- Ondersteuning voor meerdere valuta is handig tijdens reizen.
- Bonnen blijven digitaal bewaard, waardoor papierwerk beperkt wordt.
- Handige herinneringen helpen bij het regelmatig bijwerken van uitgaven.
Nadelen
- De nauwkeurigheid van tekstherkenning wisselt bij wazige of lange bonnen.
- Voor sommige functies is mogelijk een betaald abonnement nodig.
- Handmatige correcties zijn soms nodig bij verkeerd herkende categorieën.
- Financiële gegevens vereisen extra aandacht voor privacy en gegevensbeveiliging.
- De app is minder geschikt voor uitgebreide budgetten of gedeelde huishoudfinanciën.
 Analyse door All-app
Een app die je uitgaven automatisch herkent, klinkt vooral handig wanneer je administratie zich verspreidt over meerdere banken, kaarten en betaalmomenten. In mijn ervaring ligt daar precies de aantrekkingskracht van FinArt: AI Expense Tracker: je hoeft niet iedere koffie, online bestelling of rekening handmatig in te voeren om toch een bruikbaar beeld van je geld te krijgen. De app valt binnen de categorie financiën en is gemaakt door FinArt - Expense Tracker. Je kunt hem gratis gebruiken, met optionele aankopen binnen de app.
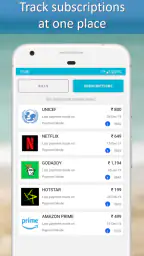
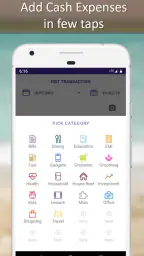
Ik zie FinArt vooral als een praktisch overzichtsscherm voor dagelijks geldbeheer, niet als een volledige vervanger van je bankapp. De kern draait om het automatisch bijhouden van transacties via UPI-, kaart- en bank-sms-berichten. Daardoor wordt het makkelijker om patronen te zien die je normaal pas aan het einde van de maand opmerkt. Tegelijk vraagt deze aanpak om duidelijke grenzen: wie gebruikt het toestel, van welke betaalrekeningen komen meldingen binnen en wie mag het overzicht bekijken?
Een gedeeld huishouden krijgt sneller zicht op losse uitgaven
Stel je een huishouden voor waarin de ene persoon boodschappen betaalt, de andere de energierekening voorschiet en beiden af en toe met een kaart of UPI betalen. Zonder gezamenlijk overzicht blijft de administratie vaak hangen in losse bankapps, berichten en herinneringen. FinArt kan in zo’n situatie helpen door transactiemeldingen op één toestel samen te brengen in een herkenbaar kostenoverzicht.
Dat betekent niet automatisch dat het hele huishouden één financieel account krijgt. Ik zou de app daarom niet installeren op een tablet of telefoon die iedereen zonder nadenken gebruikt. Een transactieoverzicht kan gevoelige informatie bevatten: bedragen, winkels, betaalmomenten en soms ook aanwijzingen over iemands gewoonten. Voor gedeeld gebruik is de eerste vraag dus niet of de app handig is, maar of de gekozen telefoon en het scherm voldoende privé blijven.
De meerwaarde zit vooral in coördinatie. Wanneer één persoon de terugkerende uitgaven controleert, kan die sneller zien of een betaling al is gedaan en welke kosten nog in het maandbudget passen. Voor een stel kan dat bijvoorbeeld betekenen dat boodschappen, vervoer en abonnementen niet telkens uit verschillende meldingen bij elkaar moeten worden gezocht. Voor huisgenoten is het nuttig als iedereen vooraf afspreekt welke uitgaven wel en niet in het gezamenlijke overzicht horen.
Mijn advies is om FinArt eerst een paar dagen als persoonlijk hulpmiddel te gebruiken. Kijk of de transacties logisch worden herkend en of de categorieën aansluiten bij je eigen manier van budgetteren. Pas daarna zou ik bepalen of het toestel geschikt is voor huishoudelijke coördinatie. Zo voorkom je dat een gedeeld scherm meteen een onoverzichtelijke verzameling privé- en gezamenlijke uitgaven wordt.
Wat de automatische registratie in de praktijk oplevert
Het sterke punt van de app is dat je minder afhankelijk bent van discipline. Handmatig budgetteren werkt goed zolang je iedere betaling meteen noteert, maar juist kleine bedragen worden vaak vergeten. Een bank-sms of kaartmelding kan die vergeten stap opvangen. Daardoor ontstaat een lopend overzicht zonder dat je na iedere aankoop een formulier hoeft in te vullen.
Meer artikelen van onze redactie

Words of Wonders: Crossword speelt soepel, maar geeft te weinig feedback

Google Maps maakt van elke route een plan

Clash Royale: korte duels, maar vraagt het spel te veel van je?

Geometry Dash Lite bewijst hoe scherp eenvoud kan zijn, maar ook waar herhaling tekortschiet

Flipkart groeit mee met India’s nieuwe winkelgewoonten, maar bezorging blijft de test

Uber's Dominantie in Mobiliteit: Een Diepgaande Analyse
Automatisering is echter geen garantie dat iedere transactie perfect wordt ingedeeld. Een winkelnaam kan onduidelijk zijn, een betaling kan als een andere soort uitgave worden gezien en een terugbetaling kan verwarrend tussen gewone kosten verschijnen. Ik zou het overzicht daarom wekelijks kort nalopen. Dat is veel lichter dan alles zelf invoeren, terwijl je toch voorkomt dat een verkeerde categorie je budgetbeeld langzaam vervormt.
Een handige werkwijze is om niet alleen naar het totaal te kijken, maar vooral naar uitzonderingen. Controleer welke uitgaven opvallend hoger zijn dan normaal, welke terugkerende betaling opnieuw verschijnt en of een gezamenlijke aankoop nog moet worden verrekend. Zo gebruik je FinArt niet als passief archief, maar als een kleine controle op je dagelijkse gewoonten.
De app is gratis te downloaden en gebruiken, terwijl er aankopen binnen de app zijn die bij facturering via Play lopen van vijftig eurocent tot honderdvier euro en negenennegentig cent. Dat grote bereik maakt het extra belangrijk om vóór een aankoop te bekijken wat je precies nodig hebt. Voor een eenvoudige persoonlijke administratie zou ik eerst ruim testen of de gratis ervaring al voldoende is.
Grenzen instellen voordat je financiële meldingen verzamelt
Bij een financiële app is de installatie niet alleen een technische handeling. Je kiest ook welk soort informatie je op één plek wilt laten samenkomen. Omdat FinArt werkt met UPI-, kaart- en bank-sms-transacties, is het verstandig om vooraf te bedenken welke meldingen op het toestel binnenkomen en of die allemaal relevant zijn voor jouw overzicht.
Gebruik je een telefoon voor zowel privébetalingen als gezamenlijke boodschappen, dan kan één automatisch overzicht twee verschillende doelen door elkaar halen. In dat geval zou ik een eenvoudige afspraak maken: gezamenlijke uitgaven krijgen een vaste categorie of notitie, terwijl persoonlijke aankopen alleen voor de eigenaar van het toestel bedoeld blijven. Als meerdere mensen dezelfde telefoon gebruiken, moet iedereen begrijpen dat het openen van de app inzage kan geven in meer dan alleen de boodschappen.
Ik zou ook niet proberen om FinArt als gezamenlijke bankrekening te behandelen. De app kan helpen bij het volgen van transacties, maar de feitelijke betaling, terugboeking of rekeningcontrole blijft bij je bank of betaalprovider. Wanneer een bedrag onbekend is, controleer ik de oorspronkelijke bankmelding en de bankapp voordat ik in het budget iets aanpas. Dat voorkomt dat een administratieve correctie wordt verward met een echte oplossing voor een foutieve betaling.
Voor gezinnen met kinderen is dit onderscheid nog belangrijker. Een kind kan best leren wat een budget betekent door samen naar algemene categorieën te kijken, maar een volledig transactieoverzicht is niet automatisch geschikt voor een jong gezinslid. De leeftijdsaanduiding PEGI 3 zegt iets over de toegestane inhoudscategorie, niet dat ieder financieel detail geschikt is om zonder begeleiding te delen.
Een werkbare routine voor twee volwassenen
Een praktische routine begint met één persoon die de automatische registratie controleert. Die persoon hoeft niet de enige te zijn die beslissingen neemt; het doel is alleen dat er een vast moment komt waarop fouten en dubbele vermeldingen worden bekeken. Daarna kunnen beiden bespreken welke uitgaven onder het huishouden vallen en welke privé blijven.
Ik zou zo’n controle niet bewaren voor het einde van de maand. Een kort moment na enkele dagen geeft al aan of bepaalde meldingen verkeerd worden herkend. Bovendien zie je dan sneller dat een abonnement, bezorging of terugkerende rekening opnieuw is afgeschreven. De app wordt zo een hulpmiddel voor vroeg bijsturen in plaats van een rapport dat pas verschijnt wanneer het geld al op is.
Een tweede nuttige afspraak is om budgetten niet te gebruiken als oordeel over elkaar. Wanneer één persoon veel kleine aankopen doet en de ander enkele grote betalingen, kan een simpel totaal een verkeerd beeld geven. Kijk daarom ook naar de context: was iets een gezamenlijke voorraad, een eenmalige aankoop of een persoonlijke keuze? FinArt helpt je de transacties te verzamelen, maar het gesprek over eerlijk verdelen blijft mensenwerk.
Voor huisgenoten ligt de grens nog duidelijker. Ik zou alleen gezamenlijke kosten in een gedeeld overzicht zetten en privébetalingen buiten die afspraak houden. Als dat niet praktisch kan, is een aparte persoonlijke methode waarschijnlijk beter. Een gedeeld toestel is dan minder geschikt dan afzonderlijke bankapps of een gezamenlijk spreadsheet waarin iedereen alleen de afgesproken bedragen noteert.
Budgetten en herinneringen werken het best met eigen controle
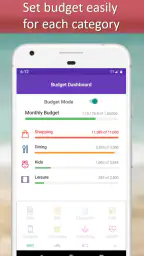
Naast het verzamelen van transacties biedt FinArt functies voor kostenoverzicht, budgetbeheer en factuurherinneringen. Die combinatie maakt de app interessanter dan een simpele lijst met sms-berichten. Je kunt niet alleen terugkijken, maar ook proberen vooruit te plannen: welke rekening komt eraan, hoeveel ruimte blijft er over en welke categorie loopt sneller op dan verwacht?
Ik vind vooral de combinatie van herinneringen en automatische registratie nuttig voor huishoudens met veel vaste betalingen. Een factuurherinnering is geen betalingsopdracht, maar wel een signaal om te controleren of er genoeg saldo is en of de rekening al is voldaan. Ik zou herinneringen daarom behandelen als een tweede controlelaag, niet als bewijs dat een betaling definitief is verwerkt.
Bij budgetten loont het om klein te beginnen. Maak niet meteen voor iedere winkel of betaalmethode een aparte grens. Kies eerst enkele categorieën die in jouw huishouden echt verschil maken, bijvoorbeeld boodschappen, vervoer en vaste lasten. Wanneer de automatische indeling betrouwbaar blijkt, kun je verfijnen. Te veel categorieën maken een overzicht vaak indrukwekkend maar minder bruikbaar, zeker op een gedeeld toestel.
Een minder voor de hand liggende toepassing is het herkennen van timingproblemen. Een huishouden kan binnen een maand voldoende inkomen hebben, maar toch krap zitten doordat meerdere vaste betalingen vlak na elkaar vallen. Door transacties en herinneringen naast elkaar te bekijken, zie je niet alleen hoeveel je uitgeeft, maar ook wanneer het geld je rekening verlaat. Dat kan aanleiding zijn om betaalmomenten of reserveringen anders te plannen.
Toch zou ik FinArt niet gebruiken als enige bron voor belastingadministratie, zakelijke boekhouding of een formele financiële rapportage. De app is gericht op dagelijks inzicht en budgetgedrag. Voor officiële administratie wil je doorgaans originele facturen, bankafschriften en een vaste boekhoudmethode bewaren. Dat is een andere taak dan snel zien waar je maandgeld naartoe gaat.
Waar de app minder prettig kan worden
De automatische werking staat of valt met de meldingen waarop ze steunt. Als een betaling geen bruikbare sms oplevert, een bankbericht anders is opgebouwd of een transactie buiten de ondersteunde stroom valt, kan het overzicht minder compleet zijn. Dat is geen reden om de app meteen af te schrijven, maar wel een reden om belangrijke betalingen af en toe met de bankapp te vergelijken.
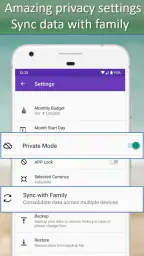
Ook kan een gedeeld toestel onbedoeld te veel informatie tonen. Ik zou daarom meldingen op het vergrendelscherm zorgvuldig bekijken en geen financieel overzicht laten openstaan wanneer anderen de telefoon gebruiken. De app kan coördinatie vereenvoudigen, maar privacy vraagt nog steeds om menselijke afspraken en verstandig toestelgebruik.
Een ander aandachtspunt is de keuze tussen gemak en controle. Wie iedere transactie zelf wil labelen, corrigeren en voorzien van uitgebreide context, kan meer voldoening halen uit een handmatige budgetapp of spreadsheet. FinArt is juist aantrekkelijk wanneer automatisch verzamelen belangrijker is dan volledige administratieve verfijning. Dat verschil bepaalt voor mij of de app prettig voelt of juist te beperkt.
De huidige versie is 5.6 en de app werkt vanaf Android 6.0. Dat maakt hem bereikbaar voor veel oudere Android-toestellen, wat handig kan zijn wanneer een huishouden een eerder toestel als financieel overzichtsscherm gebruikt. Tegelijk zou ik bij zo’n oud toestel extra letten op beveiligingsupdates en schermprivacy. Een lage systeemeis maakt een apparaat niet automatisch een goede plek voor gevoelige financiële informatie.
Leeftijd, vertrouwen en verstandig samen gebruiken
FinArt heeft een PEGI 3-leeftijdsaanduiding, maar in mijn beoordeling is de inhoudelijke context belangrijker dan het label alleen. Een jong kind kan de app technisch misschien openen, maar dat betekent niet dat het toegang moet krijgen tot bedragen en betaalgegevens van volwassenen. Bij financiële apps hoort begeleiding bij de vraag wie wat mag zien.
Voor tieners kan een ouder ervoor kiezen om alleen algemene budgetdoelen te bespreken, zonder het volledige transactieoverzicht te delen. Bijvoorbeeld: hoeveel is er deze week beschikbaar voor vervoer of vrijetijdsbesteding? Dat leert een kind nadenken over grenzen zonder dat alle gezinsuitgaven op tafel komen. Ik zou zulke gesprekken altijd op het niveau van het doel voeren, niet op basis van wantrouwen of controle.
Bij partners is openheid eveneens belangrijk. Installeer de app niet stilletjes op een toestel dat door iemand anders wordt gebruikt. Spreek af waarom je het overzicht nodig hebt, welke betalingen worden meegenomen en wie correcties uitvoert. Een duidelijk gesprek vooraf voorkomt dat automatische registratie wordt ervaren als stiekem meekijken.
De ontwikkelaar, FinArt - Expense Tracker, richt het product duidelijk op uitgaven volgen en budgetteren. Toch blijft de kwaliteit van het resultaat afhankelijk van de manier waarop je het gebruikt. Geen enkele categorie-indeling kan bepalen of een aankoop verstandig was, en geen herinnering kan een huishouden dwingen om een gezamenlijk plan te maken. De app ondersteunt dat proces; hij neemt het niet over.
Wanneer een andere aanpak beter past
Ik zou FinArt aanraden aan iemand die vooral snel overzicht wil krijgen uit bestaande transactiemeldingen, weinig zin heeft in handmatige invoer en regelmatig wil controleren of het maandbudget nog klopt. Ook voor een huishouden waarin één volwassene de gezamenlijke administratie bijhoudt, kan de combinatie van automatische registratie en herinneringen tijd besparen.
Ik zou een andere oplossing kiezen voor iemand die meerdere valuta, uitgebreide investeringen, zakelijke facturen of zeer gedetailleerde boekhoudregels nodig heeft. Ook wie volledige gezamenlijke toegang met afzonderlijke gebruikersprofielen verwacht, moet eerst goed nagaan of een eenvoudige financiële tracker wel bij die werkwijze past. FinArt is geen vervanging voor een bankrekening en ook niet automatisch een complete gezinsomgeving.
Voor een klein huishouden kan een spreadsheet soms beter zijn wanneer iedereen alleen bepaalde bedragen hoeft in te voeren. Voor puur bankbeheer blijft de bankapp de logische plek. Voor een persoonlijk uitgavenoverzicht met zo min mogelijk werk heeft FinArt juist een duidelijk voordeel, omdat de registratie uit meldingen kan worden opgebouwd in plaats van uit geheugen.
De bekendheid van de app helpt daarbij: FinArt heeft meer dan één miljoen installaties. Dat zegt niet dat de app voor iedereen de beste keuze is, maar het laat wel zien dat het concept van automatische uitgavenregistratie een brede gebruikersgroep aanspreekt. Ik zou die populariteit niet zwaarder laten wegen dan de vraag of jouw betaalmeldingen en huishouden bij de werkwijze passen.
Mijn oordeel voor huishoudelijk dagelijks gebruik
Na het bekijken van de functies en de manier waarop ze samenhangen, vind ik FinArt vooral sterk als laagdrempelige financiële cockpit. De app kan losse UPI-, kaart- en banktransacties omzetten in een overzicht waarmee je sneller ziet waar je geld blijft. Budgetten en factuurherinneringen voegen een vooruitkijkend element toe, waardoor het niet alleen om terugkijken draait.
Mijn belangrijkste advies is om de app niet blind als gezamenlijke huishoudkluis te gebruiken. Bepaal eerst wie eigenaar is van het toestel, welke betalingen je wilt volgen en welke informatie privé moet blijven. Controleer daarna regelmatig of transacties juist zijn verwerkt. Die paar gewoonten maken het verschil tussen een nuttig overzicht en een verwarrende lijst met half-persoonlijke, half-gedeelde uitgaven.
Voor een gezin met jonge kinderen zou ik de app bij een volwassene houden en alleen geselecteerde budgetinformatie bespreken. Voor partners kan hij goed werken als beiden weten wat er wordt bijgehouden. Voor huisgenoten is een beperkte gezamenlijke administratie meestal veiliger dan het delen van alle transactiemeldingen. Het beste gebruik van FinArt begint dus met duidelijke accountgrenzen, niet met zoveel mogelijk gegevens verzamelen.
Mijn eindindruk is positief, met een duidelijke kanttekening. FinArt is gratis beschikbaar, toegankelijk op Android 6.0 en geschikt voor mensen die automatische registratie belangrijker vinden dan volledige handmatige controle. De optionele aankopen vragen wel om oplettendheid, en de afhankelijkheid van financiële meldingen betekent dat je belangrijke gegevens moet blijven controleren. Als je een eenvoudige manier zoekt om persoonlijke of gezamenlijke dagelijkse uitgaven te volgen, zou ik hem proberen. Wie geavanceerde boekhouding, gescheiden gezinsprofielen of volledige financiële administratie nodig heeft, is waarschijnlijk beter af met een gespecialiseerde oplossing.
Veelgestelde vragen
Wat is FinArt: AI Expense Tracker en waarvoor kun je de app gebruiken?
FinArt: AI Expense Tracker is een mobiele applicatie voor het bijhouden en analyseren van persoonlijke uitgaven. Je kunt transacties categoriseren, inkomsten en kosten overzichtelijk bekijken en inzicht krijgen in je bestedingspatroon. De app is vooral handig wanneer je minder afhankelijk wilt zijn van losse notities of spreadsheets en regelmatig wilt controleren waar je geld naartoe gaat.
Hoe voeg je uitgaven toe in FinArt: AI Expense Tracker?
Na het openen van de app kun je doorgaans handmatig een transactie invoeren met een bedrag, datum, categorie en eventueel een korte omschrijving. Afhankelijk van de beschikbare functies kan FinArt ook helpen bij het herkennen of ordenen van transacties met AI. Controleer ingevoerde gegevens wel altijd zelf, omdat automatische categorisering of interpretatie niet in iedere situatie volledig correct hoeft te zijn.
Is FinArt: AI Expense Tracker gratis te gebruiken?
FinArt kan gratis te downloaden zijn, maar bepaalde functies kunnen afhankelijk zijn van het gekozen abonnement of in-app aankopen. Denk bijvoorbeeld aan uitgebreidere rapporten, extra synchronisatieopties, advertentievrij gebruik of geavanceerde AI-functies. Bekijk vóór het starten van een proefperiode de actuele voorwaarden, prijs, verlenging en annuleringsregels in de App Store of Google Play.
Hoe veilig zijn mijn financiële gegevens in FinArt?
Omdat je in een financiële app persoonlijke en mogelijk gevoelige informatie invoert, is het belangrijk om het privacybeleid en de toestemmingen zorgvuldig te controleren. Kijk welke gegevens worden verzameld, waarvoor ze worden gebruikt en of informatie met externe diensten wordt gedeeld. Gebruik bovendien een sterke schermvergrendeling en vermijd het invoeren van volledige bankgegevens wanneer dat niet noodzakelijk is.
Is FinArt geschikt voor budgetteren en het beheren van gezamenlijke financiën?
FinArt kan nuttig zijn voor individueel budgetbeheer, omdat je uitgaven per categorie en periode kunt bekijken en terugkerende patronen sneller herkent. Voor gezamenlijke financiën hangt de bruikbaarheid af van functies zoals meerdere profielen, synchronisatie en gedeelde budgetten. Wie een huishouden beheert, doet er goed aan vooraf te controleren of de app meerdere gebruikers ondersteunt en hoe gegevens tussen apparaten worden bijgewerkt.


